


smava - Kreditvergleich
4,793.00 Rezensionen
App-Details
- Version
- 2.17.0
- Aktualisiert am
- Lizenz
- Free
- Downloads
- 100.000+
- Entwickler
- smava
- Kategorien
- Finanzen
- Plattform
- Android
Screenshots
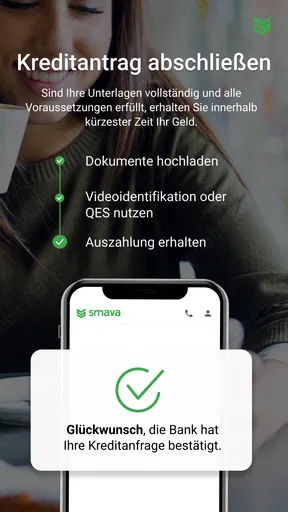
 Analyse von AppCompare
Wer einen Kredit nicht einfach bei der erstbesten Bank beantragen möchte, braucht vor allem einen klaren Überblick. Genau hier setzt smava – Kreditvergleich an: Die kostenlose Finanz-App des Entwicklers smava bündelt den Vergleich verschiedener Kreditangebote und führt anschließend durch den Online-Abschluss. Ich habe sie mit der Frage betrachtet, die im Alltag wirklich zählt: Hilft sie mir dabei, eine vernünftige Entscheidung zu treffen, ohne dass der Vergleich selbst zum zusätzlichen Stress wird?
Mein erster Eindruck ist zweigeteilt. Die App ist angenehm fokussiert, weil sie sich nicht als allgemeine Banking-Anwendung versteht, sondern auf den Kreditvergleich konzentriert. Gleichzeitig sollte man sie nicht mit einer persönlichen Finanzberatung verwechseln. Sie kann Angebote sichtbar machen und den Weg zum Abschluss vereinfachen, nimmt einem aber nicht die Verantwortung ab, Rate, Laufzeit und Gesamtkosten kritisch zu prüfen. Für Nutzer, die genau diesen Vergleichsschritt suchen, ist das eine sinnvolle Ausgangsbasis.
Worauf es beim Kreditvergleich wirklich ankommt
Bei einem Kreditvergleich ist die auffälligste Zahl selten die wichtigste. Eine niedrige Monatsrate kann zunächst beruhigen, wird aber oft durch eine längere Laufzeit erkauft. Dadurch kann der Kredit insgesamt teurer werden. Ich würde deshalb nicht nur auf die Rate schauen, sondern zuerst prüfen, wie lange die Rückzahlung dauert, welche Gesamtsumme entsteht und ob die monatliche Belastung realistisch in das eigene Budget passt.
Die App ist besonders dann interessant, wenn man noch keine bestimmte Bank im Kopf hat. Statt mehrere Webseiten einzeln aufzurufen, kann man den Vergleich an einer zentralen Stelle beginnen. Das spart nicht unbedingt jede einzelne Eingabe, aber es reduziert die Suche nach passenden Anbietern. Für mich liegt darin der praktische Kern: weniger Wechsel zwischen verschiedenen Formularen und ein besserer erster Überblick über die Möglichkeiten.
Wichtig ist außerdem die eigene Ausgangslage. Ein Kreditvergleich ersetzt keine Haushaltsrechnung. Vor der Nutzung würde ich notieren, welche regelmäßigen Einnahmen und Ausgaben bereits bestehen, welche Rate dauerhaft tragbar wäre und ob der Kredit wirklich notwendig ist. Wer diese Fragen erst nach dem Vergleich beantwortet, läuft eher Gefahr, sich von einer scheinbar passenden Monatsrate leiten zu lassen.
Ein hilfreicher Arbeitsablauf ist, zunächst eine persönliche Obergrenze für die monatliche Belastung festzulegen. Danach sollte man mehrere Laufzeiten gedanklich gegenüberstellen, statt automatisch die längste Variante zu wählen. So wird die App zu einem Werkzeug für eine Entscheidung und nicht zu einem Ersatz für die Entscheidung selbst.
Der SCHUFA-neutrale Einstieg ist ein wichtiger Unterschied
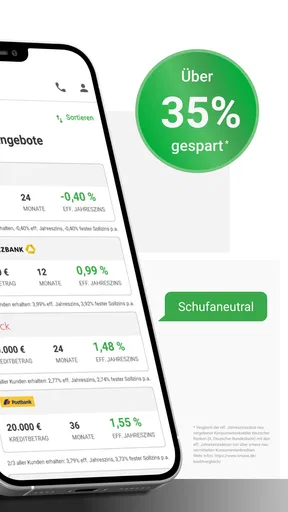
Ein zentraler Vorteil von smava ist der Hinweis auf den SCHUFA-neutralen Kreditvergleich. Für mich ist das besonders relevant in der frühen Orientierungsphase. Wer erst herausfinden möchte, welche Angebote grundsätzlich infrage kommen, will nicht durch eine reine Vergleichsanfrage unnötig seine spätere Finanzierung erschweren. Der Begriff sollte trotzdem nicht missverstanden werden: Ein neutraler Vergleich bedeutet nicht, dass jede spätere Kreditanfrage ohne Folgen bleibt.
Lesenswert, bevor du dich entscheidest

Waze macht den Verkehr zur Gemeinschaftssache – doch Ausweichrouten belasten die Nachbarschaft

Google Play Bücher macht Lesen bequem, aber selten gemeinschaftlich

Zu Facebook wechseln: Was Gruppen, Veranstaltungen und Kontakte wirklich ändern

Ludo King® macht aus einer schnellen Würfelrunde eine Verabredung

Messenger: Wie Meta soziale Nähe in mobile Macht verwandelt

Canva im Alltag: Wann sich die Kreativ-App wirklich lohnt
Ich würde deshalb genau darauf achten, an welcher Stelle aus dem unverbindlichen Vergleich ein konkreter Antrag wird. Diese Grenze ist bei Finanzprodukten wichtiger als bei gewöhnlichen Shopping-Apps. Der Vergleich darf sich leicht anfühlen, aber die nachfolgenden Schritte haben eine größere Bedeutung. Wer nur neugierig ist, sollte nicht vorschnell den Abschlussprozess starten.
Für Menschen, die bereits ein konkretes Angebot ihrer Hausbank vorliegen haben, ist der Nutzen ebenfalls klar: Das Angebot kann als Bezugspunkt dienen. Man sollte es nicht allein deshalb verwerfen, weil ein Vergleichsportal eine andere Möglichkeit zeigt. Entscheidend ist, ob die alternative Finanzierung bei vergleichbarer Laufzeit und vergleichbaren Bedingungen tatsächlich besser passt.
Was die App im Alltag angenehm macht
Die Anwendung ist kostenlos und für ein Finanzprodukt relativ niedrigschwellig zugänglich. Sie richtet sich nicht nur an erfahrene Kreditnehmer, sondern auch an Personen, die zum ersten Mal mehrere Angebote gegenüberstellen möchten. Die Altersfreigabe ab null Jahren sagt dabei wenig über die tatsächliche Zielgruppe aus; für einen Kredit sind selbstverständlich die jeweiligen rechtlichen Voraussetzungen und die Prüfung durch den Anbieter entscheidend.
In meinem Alltagsszenario wäre die App etwa dann nützlich, wenn eine größere, planbare Ausgabe ansteht und die Rücklagen nicht ausreichen. Ich würde zuerst den benötigten Betrag möglichst genau bestimmen, anschließend eine tragbare Rate festlegen und erst dann den Vergleich starten. Nach dem Ergebnis würde ich die Angebote nicht sofort bestätigen, sondern die Details speichern oder notieren und mit dem vorhandenen Budget abgleichen. Dieser Zwischenschritt verhindert, dass der digitale Ablauf zu schnell über eine langfristige Verpflichtung entscheidet.
Ein weiterer praktischer Einsatz ist die Vorbereitung eines Gesprächs mit der Bank. Selbst wenn man am Ende bei der eigenen Bank bleibt, hilft ein Vergleich dabei, die eigenen Fragen konkreter zu formulieren. Man kann nach Laufzeit, Gesamtkosten und möglichen Bedingungen fragen, statt nur allgemein um einen „guten Zinssatz“ zu bitten.
Die App eignet sich damit eher als Recherche- und Abschlusswerkzeug als als langfristige Finanzzentrale. Wer Kontostände verwalten, Sparziele verfolgen oder Ausgaben kategorisieren möchte, braucht eine andere Art von Anwendung. Diese klare Begrenzung empfinde ich eher als Stärke, solange man sie vor der Installation versteht.
Für wen smava besonders gut passt
Ich würde smava vor allem Personen empfehlen, die mehrere Kreditmöglichkeiten vergleichen möchten, ohne zahlreiche einzelne Bankauftritte zu durchsuchen. Dazu gehören Menschen mit einem konkreten Finanzierungsbedarf, die ihre Entscheidung noch nicht an einen bestimmten Anbieter gebunden haben. Auch Nutzer, die den Online-Abschluss bevorzugen, profitieren vom durchgängigen digitalen Ansatz.
Der Dienst kann außerdem für Kreditnehmer interessant sein, die bereits eine grobe Vorstellung von Betrag und Rate haben, aber nicht wissen, welche Anbieter dazu passen könnten. Der Vergleich schafft eine erste Struktur. Das ist wertvoller, als sich nur von Werbeversprechen oder einer einzelnen Empfehlung aus dem Bekanntenkreis leiten zu lassen.
Weniger geeignet ist die App für jemanden, der ausschließlich eine persönliche Beratung vor Ort möchte. Ein digitaler Vergleich kann Informationen bündeln, aber er kennt nicht automatisch die gesamte Lebenssituation des Nutzers. Bei komplizierten finanziellen Verhältnissen, unsicherem Einkommen oder mehreren bestehenden Verpflichtungen würde ich zusätzliche unabhängige Beratung in Betracht ziehen, bevor ich einen Antrag abschicke.
Wo klassische Alternativen die bessere Wahl sein können
Die naheliegendste Alternative ist der direkte Weg über die Hausbank. Dieser kann sinnvoll sein, wenn bereits ein vertrauensvolles Verhältnis besteht, wichtige Unterlagen dort vorliegen oder eine persönliche Besprechung gewünscht ist. Der Nachteil ist, dass man zunächst nur das Angebot eines einzelnen Instituts sieht. Ein Vergleich wie bei smava ist breiter angelegt, während die Hausbank stärker auf den individuellen Kontakt setzen kann.
Eine weitere Möglichkeit sind einzelne Bank-Apps oder Webseiten bestimmter Kreditgeber. Sie können übersichtlich sein, wenn man bereits genau weiß, wo man den Kredit aufnehmen möchte. Für eine offene Suche sind sie jedoch weniger praktisch, weil man die Konditionen verschiedener Anbieter selbst zusammensetzen und vergleichen muss. Dabei steigt das Risiko, unterschiedliche Laufzeiten oder Kostenstrukturen nicht sauber miteinander zu vergleichen.
Auch ein Gespräch mit einem unabhängigen Finanzberater hat seine Berechtigung. Das ist besonders dann interessant, wenn die Finanzierung nicht einfach ist oder mehrere Ziele gleichzeitig berücksichtigt werden müssen. Der Nachteil liegt im zusätzlichen Zeitaufwand und darin, dass die Qualität stark von der konkreten Beratung abhängt. smava ist schneller zugänglich, kann aber keine individuelle Gesprächssituation vollständig ersetzen.
Für einen kleinen, kurzfristigen finanziellen Engpass würde ich zunächst prüfen, ob sich die Ausgabe verschieben, aus Rücklagen bezahlen oder anders organisieren lässt. Eine Kreditvergleichs-App macht die Aufnahme eines Kredits einfacher; genau deshalb sollte sie nicht dazu verleiten, eine kurzfristige Lücke in eine langfristige Verpflichtung zu verwandeln.
Die wichtigsten Schritte vor dem Online-Abschluss
Der digitale Ablauf wirkt zunächst bequem, doch Bequemlichkeit darf nicht zu flüchtigem Lesen führen. Ich würde jedes Angebot in Ruhe öffnen und nicht nur die hervorgehobene Rate betrachten. Besonders wichtig sind Laufzeit, Gesamtbetrag, mögliche Zusatzbedingungen und die Frage, ob die gewählte Rückzahlung zum eigenen Einkommen passt.
Ein konkreter Tipp: Vergleiche sollte man immer mit denselben Grundannahmen betrachten. Wenn ein Angebot eine kürzere Laufzeit und ein anderes eine längere Laufzeit verwendet, ist der direkte Blick auf die Monatsrate kaum aussagekräftig. Erst wenn die Rahmenbedingungen möglichst ähnlich sind, lässt sich die finanzielle Belastung sinnvoll einordnen.
Ebenso würde ich persönliche Daten nur dort eingeben, wo sie für den nächsten notwendigen Schritt gebraucht werden. Bei Finanz-Apps ist es vernünftig, vor dem Absenden eines Formulars den Zweck der Eingabe und die nachfolgende Aktion zu verstehen. Der Hinweis auf einen SCHUFA-neutralen Vergleich ist hilfreich, ersetzt aber nicht die Aufmerksamkeit beim Übergang zum konkreten Antrag.
Wer Unterlagen digital bereithalten muss, sollte den Vorgang nicht zwischen zwei Terminen beginnen. Eine stabile Internetverbindung, ausreichend Zeit zum Lesen und Zugriff auf die benötigten Informationen machen den Ablauf deutlich entspannter. Der eigentliche Vorteil des Online-Abschlusses geht verloren, wenn man aus Zeitdruck falsche Angaben macht oder Bedingungen nur überfliegt.
Was die Nutzung kosten kann und wo der Wechsel Aufwand erzeugt
Die App selbst ist kostenlos. Das bedeutet jedoch nicht, dass ein darüber abgeschlossener Kredit kostenlos wäre. Die Kosten entstehen durch die konkrete Finanzierung und müssen anhand des jeweiligen Angebots beurteilt werden. Diese Unterscheidung klingt selbstverständlich, ist aber wichtig, weil eine kostenlose Vergleichsmöglichkeit schnell mit einer günstigen Finanzierung verwechselt werden kann.
Der Wechsel von der ersten Orientierung zum tatsächlichen Abschluss ist der Punkt, an dem der Aufwand steigt. Man muss Angaben korrekt machen, Unterlagen prüfen und eine verbindliche Entscheidung treffen. Wer später doch zu einer anderen Bank wechseln möchte, beginnt je nach Prozess möglicherweise erneut mit der Prüfung. Deshalb lohnt es sich, vor dem Absenden eines Antrags noch einmal zu kontrollieren, ob das Angebot wirklich zur eigenen Planung passt.
Ein nicht offensichtlicher Vorteil des Vergleichs ist, dass er die Kosten des Nichtvergleichens sichtbar macht. Wenn man nur die Hausbank fragt, weiß man nicht, ob die Konditionen konkurrenzfähig sind. Umgekehrt ist ein alternatives Angebot nicht automatisch besser, nur weil es in einer einzelnen Zeile günstiger aussieht. Der eigentliche Gewinn entsteht durch den strukturierten Vergleich mehrerer relevanter Punkte.
Ich würde außerdem keine Entscheidung allein auf Basis des ersten passenden Ergebnisses treffen. Eine kurze Pause zwischen Vergleich und Abschluss ist sinnvoll. In dieser Zeit kann man die Rate in den eigenen Monatsplan einsetzen und überlegen, ob auch unerwartete Ausgaben noch tragbar wären. Gerade bei Krediten ist diese kleine Verzögerung oft wertvoller als ein besonders schneller Abschluss.
Bedienung, Vertrauen und technische Einordnung
Als Finanz-App muss smava vor allem verständlich und verlässlich wirken. Die aktuelle Version ist 2.15.0 und läuft ab iOS beziehungsweise Android neun. Für Nutzer mit einem noch älteren Gerät kann die technische Voraussetzung daher eine praktische Hürde sein; auf einem unterstützten Smartphone ist der Einstieg dagegen unkompliziert.
Die Anwendung wurde am 30. August 2022 veröffentlicht und hat inzwischen über hunderttausend Installationen. Im Store kommt sie auf eine durchschnittliche Bewertung von 4,6 bei rund zweihundertsechzig Bewertungen sowie 84 Rezensionen. Diese Zahlen sprechen für eine grundsätzlich positive Aufnahme, ersetzen aber nicht den eigenen Blick auf den Ablauf. Bei Finanzprodukten können einzelne Erfahrungen stark davon abhängen, welche persönliche Situation und welches Angebot vorlag.
Die Altersfreigabe ab null Jahren macht die App als Software allgemein zugänglich, sagt aber nichts darüber aus, wer einen Kredit erhalten kann. Das sollte man klar auseinanderhalten. Die tatsächliche Kreditentscheidung hängt von den jeweiligen Voraussetzungen und der Prüfung im Antragsprozess ab, nicht von der Einstufung der App im Store.
Was mir an der Positionierung gefällt, ist die klare Trennung zwischen Vergleich und allgemeinem Banking. Wer nur einen Kredit vergleichen möchte, wird nicht durch Funktionen für Kontoführung oder Vermögensverwaltung abgelenkt. Wer dagegen eine umfassende Finanzübersicht sucht, könnte die App als zu spezialisiert empfinden und zusätzlich eine andere Lösung benötigen.
Meine Empfehlung für eine vernünftige Nutzung
Ich würde die App nicht mit dem Ziel öffnen, möglichst schnell einen Kredit zu bekommen, sondern mit einer vorher festgelegten Entscheidungsmethode. Erst den Bedarf bestimmen, dann die persönliche Rate festlegen, anschließend Angebote mit ähnlichen Laufzeiten vergleichen und zuletzt die Gesamtkosten prüfen. Dieser Ablauf macht aus dem digitalen Komfort einen echten Vorteil.
Für Einsteiger ist der SCHUFA-neutrale Vergleich besonders hilfreich, weil er eine erste Orientierung ermöglicht, ohne dass man sofort bei einer einzelnen Bank festgelegt ist. Für erfahrene Nutzer liegt der Mehrwert eher in der Zeitersparnis und darin, mehrere Möglichkeiten an einem Ort zu prüfen. In beiden Fällen bleibt es wichtig, das Ergebnis nicht als persönliche Empfehlung zu interpretieren, sondern als Grundlage für die eigene Prüfung.
Skippen würde ich smava, wenn ich bereits ein passendes Angebot mit persönlicher Beratung habe und keinen weiteren Vergleich brauche. Ebenso wäre eine andere Lösung besser, wenn ich meine gesamte Haushaltsplanung, bestehende Schulden oder langfristige Sparziele in einer einzigen Anwendung verwalten möchte. Dafür ist diese App nicht gedacht.
Für den typischen Fall „Ich brauche eine Finanzierung, möchte aber nicht blind bei einer Bank anfragen“ ist sie dagegen eine überzeugende Wahl. Die kostenlose Nutzung, der fokussierte Kreditvergleich und der mögliche Online-Abschluss ergeben einen nachvollziehbaren Ablauf. Meine klare Empfehlung lautet deshalb: Nutze smava als Vergleichs- und Vorbereitungstool, aber nimm dir vor dem verbindlichen Antrag ausreichend Zeit für Rate, Laufzeit und Gesamtkosten. Die App erleichtert den Weg zum Kredit; die Qualität der Entscheidung hängt weiterhin von deinem eigenen Budget und deiner Aufmerksamkeit ab.
Vorteile
- Kostenloser und unverbindlicher Kreditvergleich
- Viele Angebote verschiedener Banken auf einer Plattform
- Schnelle Ergebnisübersicht mit individuell passenden Krediten
- Digitale Antragstellung ohne Filialbesuch möglich
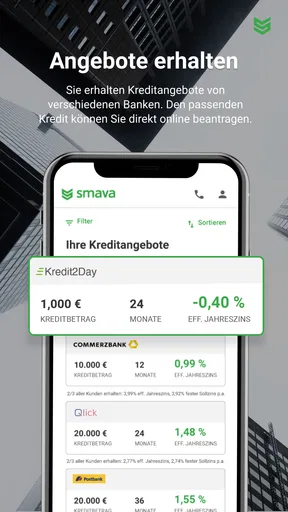
- Transparente Angaben zu Zinssätzen und monatlichen Raten
Nachteile
- Nicht jedes Kreditangebot ist für alle Nutzer verfügbar
- Für konkrete Angebote werden persönliche Daten benötigt
- Konditionen können sich nach der Bonitätsprüfung ändern
- Werbung und Zusatzangebote können den Vergleich unübersichtlich machen
- Eine Kreditzusage hängt letztlich von der jeweiligen Bank ab
Häufig gestellte Fragen zu smava - Kreditvergleich
Was ist smava – Kreditvergleich und wie funktioniert die Plattform?
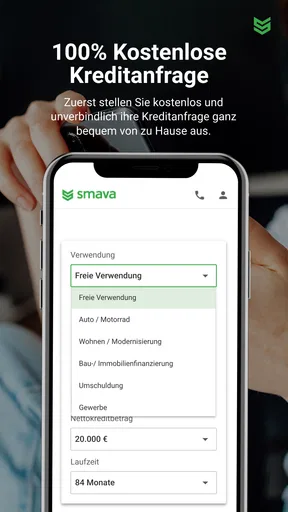
smava ist eine Online-Plattform, die verschiedene Kreditangebote miteinander vergleicht. Nach Eingabe persönlicher Angaben, des gewünschten Kreditbetrags und der Laufzeit erhalten Nutzer passende Vorschläge von unterschiedlichen Banken. Der Vergleich kann kostenlos durchgeführt werden und soll dabei helfen, Zinssätze, monatliche Raten und weitere Konditionen übersichtlich gegenüberzustellen. smava selbst ist nicht automatisch der Kreditgeber, sondern vermittelt beziehungsweise vergleicht Angebote.
Ist der Kreditvergleich bei smava wirklich kostenlos und unverbindlich?
Die Nutzung des Kreditvergleichs ist in der Regel kostenlos und unverbindlich. Für die reine Anfrage fallen normalerweise keine Gebühren an, und Nutzer können Angebote prüfen, ohne sofort einen Kreditvertrag abschließen zu müssen. Wichtig ist jedoch, die jeweiligen Bedingungen des ausgewählten Angebots genau zu lesen. Kosten können beispielsweise durch Zinsen, optionale Zusatzleistungen oder vertraglich vereinbarte Gebühren des späteren Kreditgebers entstehen.
Beeinflusst eine Kreditanfrage über smava meine Schufa-Bewertung?
Ob eine Anfrage die Schufa beeinflusst, hängt davon ab, welche Art von Anfrage durchgeführt wird. Eine reine Konditionsanfrage wird üblicherweise nicht als negativer Kreditantrag gewertet und sollte den Schufa-Score nicht beeinträchtigen. Bei einem verbindlichen Kreditantrag kann dagegen eine echte Kreditanfrage übermittelt werden. Nutzer sollten deshalb darauf achten, ob es sich zunächst um einen unverbindlichen Konditionsvergleich oder bereits um einen Antrag handelt.
Welche Voraussetzungen müssen Nutzer für einen Kredit über smava erfüllen?
Die Voraussetzungen unterscheiden sich je nach Bank und Kreditangebot. Üblicherweise müssen Antragsteller volljährig sein, einen Wohnsitz in Deutschland haben und über ein regelmäßiges Einkommen verfügen. Zusätzlich können ein unbefristetes Arbeitsverhältnis, ausreichende Bonität und ein deutsches Girokonto verlangt werden. Für die Prüfung werden häufig persönliche Daten, Einkommensnachweise und gegebenenfalls weitere Unterlagen benötigt. Eine Kreditzusage kann smava nicht garantieren.
Ist smava sicher und worauf sollte ich beim Abschluss eines Kredits achten?
smava arbeitet bei der Vermittlung mit verschiedenen Kreditinstituten zusammen und verwendet für die Übertragung persönlicher Daten üblicherweise geschützte Verfahren. Trotzdem sollten Nutzer vor dem Abschluss jedes Angebots den effektiven Jahreszins, die Gesamtkosten, Laufzeit, Ratenhöhe und mögliche Sondertilgungen prüfen. Auch Restschuldversicherungen oder andere Zusatzprodukte sollten nicht automatisch akzeptiert werden. Wichtig ist außerdem, nur realistische Monatsraten zu wählen, die dauerhaft zum eigenen Budget passen.


